С 1 сентября 2026 года в России начинается поэтапное внедрение цифрового рубля — это третья форма национальной валюты, которая дополняет наличные и безналичные рубли.
Вокруг этой концепции существует немало вопросов и заблуждений. Вытеснят ли цифровые рубли привычный безналичный расчет? Цифровой рубль — это криптовалюта? Послужит ли новая форма денег инструментом для усиления государственного контроля над финансами граждан? Попытаемся разобраться.
Что такое цифровой рубль
«Новые» рубли эквивалентны привычным банкнотам, монетам и цифрам на банковском счёте. За один цифровой рубль дают один обычный, отдельного курса у него нет.
Деньги хранятся не в коммерческом банке, а на специальной платформе Банка России. При этом устанавливать отдельное приложение ЦБ не потребуется: доступ к кошельку дают привычные приложения подключенных банков. У одного человека может быть только один цифровой кошелёк: банки здесь служат лишь интерфейсом между пользователем и счётом.
«Цифровой рубль создаётся для того, чтобы стать ещё одним средством для платежей и переводов, которое не будет зависеть от ограничений банков в виде комиссий и лимитов. Цифровой рубль позволит гражданам свободно расплачиваться и переводить цифровые рубли в пределах остатков средств на счёте цифрового рубля. Операции для граждан будут бесплатными, а для бизнеса – с минимальной комиссией»
— ЦБ РФЦифровой рубль иногда сравнивают с криптовалютой. Формально это цифровой токен, но от криптовалюты его отличает наличие единого эмитента — право выпускать цифровые рубли есть только у ЦБ. К тому же курс гарантированно фиксирован, чем не могут похвастаться даже стейблкоины, которые только стремятся сравниться по стоимости с целевой валютой.
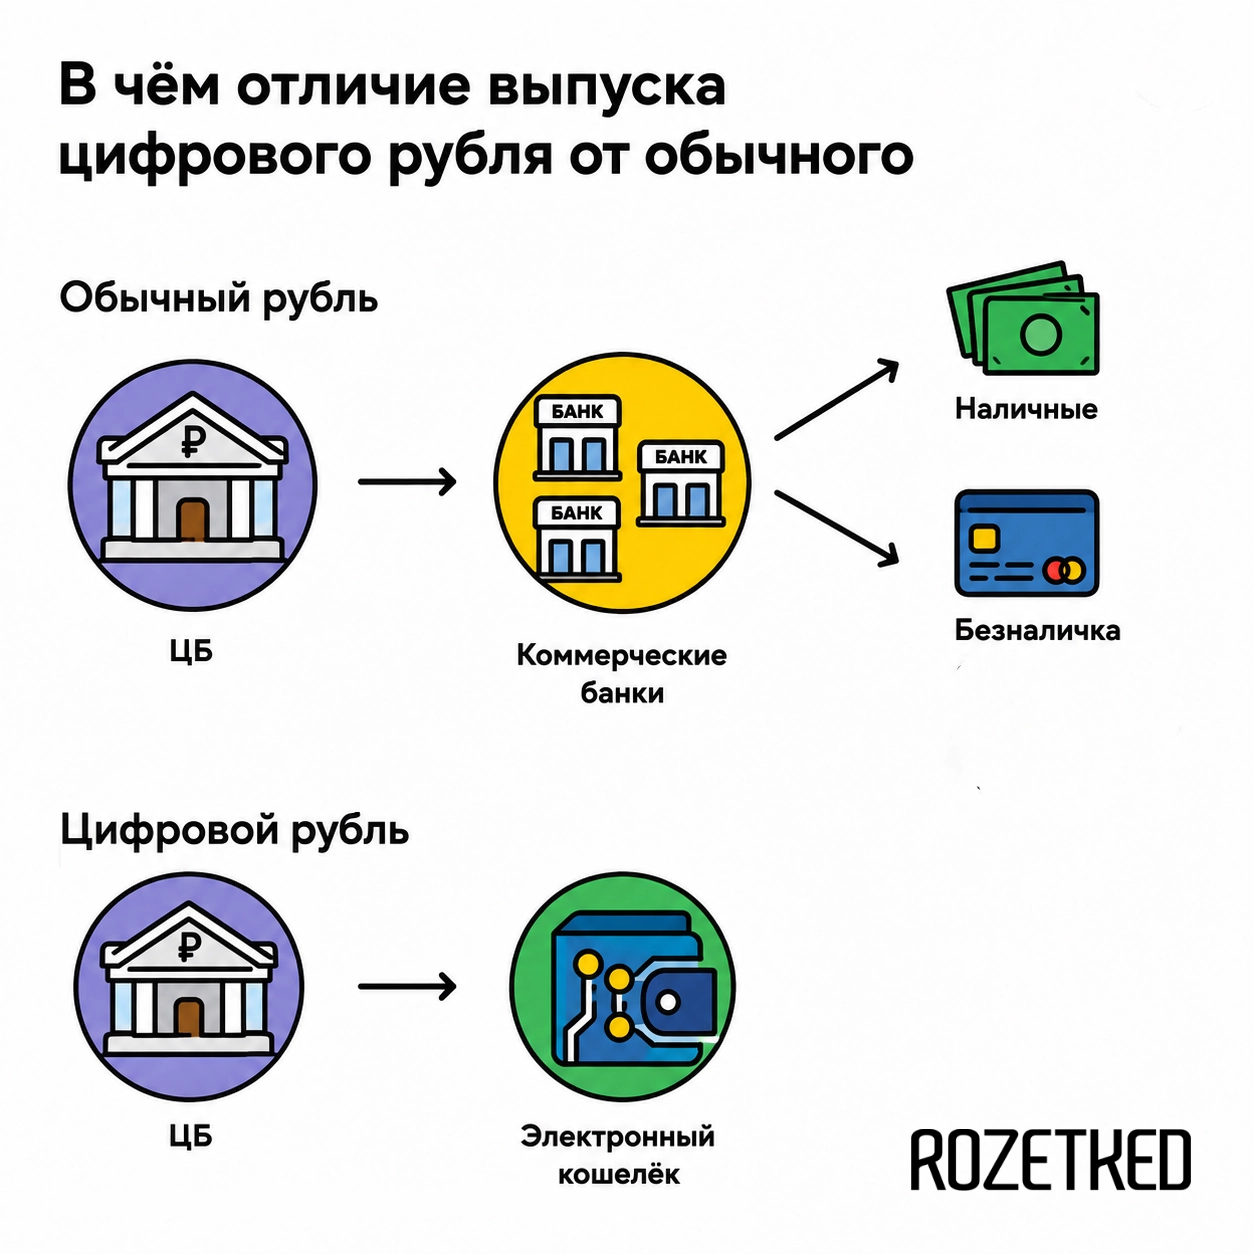
Чем цифровой рубль отличается от наличного и безналичного
Главное отличие цифрового рубля от денег на карте или в кошельке — в операторе средств. Если обычный безнал хранится на счёте в коммерческом банке, то цифровой рубль является обязательством Банка России. Поэтому если у банка возникнут проблемы (технические или финансовые), на клиенте это не отразится — он сможет воспользоваться кошельком через приложение другого банка.
Правда, появляется другая зависимость — от работоспособности самой платформы ЦБ.
| Наличные | Безналичные | Цифровые | |
|---|---|---|---|
| Где хранятся деньги | У владельца | На счёте в коммерческом банке | На счёте платформы Банка России |
| Зависимость от конкретного банка | Нет | Да | Нет, доступ возможен через разные банки |
| Проценты и кэшбэк | Нет | Да | Нет |
| Приватность платежа | Операция не фиксируется | Операция фиксируется банком и платёжной инфраструктурой | Операция фиксируется платформой Банка России |
| Позволяет платить без интернета | Да | В зависимости от способа оплаты | В разработке |
Преимущества и недостатки цифрового рубля
✅ Бесплатные операции. Для граждан оплата товаров и услуг, переводы между людьми и между банковским и цифровым счетами полностью бесплатны. Лимиты на операции Центробанк тоже устанавливать не планирует. Единственное ограничение — пополнять цифровой кошелёк со своих банковских счетов можно максимум на 300 000 рублей в месяц.
При этом тарифы для бизнеса всё же предусмотрены. Например, приём платежей от физлиц с 1 января 2027 года будет стоить 0,3% от суммы, но не более 1500 рублей. Это заметно выгоднее, чем при использовании банковских карт или Системы быстрых платежей.
✅ Один кошелёк для всего. Цифровой счёт хранится на платформе ЦБ. Это снижает зависимость от сбоя, ограничений или банкротства конкретного банка. В то же время пользователям не придётся изучать новые способы управления счётом и оплаты: цифровой кошелёк встраивается в привычное приложение банка, а расчёты в магазинах происходят через тот же самый QR-код, что и по СБП.
✅ Смарт-контракты. Такие запрограммированные договоры в будущем смогут заключать физлица и компании. Деньги по смарт-контракту перечисляются автоматически по наступлении заданного события: например, после подтверждения доставки товара. Что-то похожее предлагают банки в формате эскроу-счетов, но работать со смарт-контрактами будет быстрее и удобнее.
🚫 Не подходит для сбережений. Центробанк позиционирует цифровой рубль как средство для платежей. Поэтому проценты на остаток и кэшбэк за покупки начисляться не будут. Взять кредит в цифровых рублях тоже не получится.
В итоге для расчётов цифровым рублём пользователю выгоднее каждый раз переводить средства с обычного банковского счёта, где начисляются проценты — благо, лимит на количество переводов не предусмотрен.
🚫 Пока без офлайн-платежей. ЦБ планирует реализовать возможность проводить расчёты цифровым рублём без сети. Пока же для операций нужен интернет и приложение банка.
Сейчас финрегулятор изучает технологические решения и опыт запуска национальных токенов в других странах. Завершить исследование планируется осенью 2026 года, после чего станут ясны сроки запуска офлайн-платежей.
🚫 Мошенники никуда не исчезнут. Едва ли платформа ЦБ защищена от хакерских атак хуже, чем инфраструктура коммерческих банков. Но, как правило, злоумышленники не взламывают счета граждан, а выманивают деньги посредством социальной инженерии, получая конфиденциальные данные через манипуляции, угрозы и введение в заблуждение. В этом смысле цифровые рубли ничем не отличаются от обычного безнала.
Повысится ли финансовый контроль со стороны государства
С точки зрения закона, цифровой рубль — особая разновидность безналичного рубля. Поэтому к нему относятся многие из требований, которые применяются к банковским счетам.
В частности, банк обязан идентифицировать личность гражданина перед открытием цифрового кошелька. Банковская тайна тоже действует — со всеми оговорками: как и с обычным счётом, суды, приставы, налоговая и другие уполномоченные органы могут получать финансовую информацию в случаях, установленных законом.
Но есть нюанс. При обычном безнале данные распределены между банками и платёжными системами. Все же операции с цифровыми рублями проходят на единой платформе ЦБ. Концентрация повышает риски утечек и расширения полномочий в будущем.
Кроме того, технически ЦБ может «окрашивать» цифровые рубли, то есть вшивать специальный код, который позволит отследить путь средств. К примеру, когда бюджетные средства, предназначенные для выполнения государственного контракта, расходуются не по назначению.
Но сейчас регулятор отвергает намерение маркировать деньги. Тем не менее, при корректировке законодательства в будущем установить адресные ограничения для цифрового рубля будет проще, чем для наличных расчётов.
Как работать с цифровым рублём
Чтобы открыть цифровой кошелёк на платформе ЦБ, понадобится найти в приложении банка раздел «Цифровой рубль», ознакомиться с условиями и подтвердить открытие счета. Банк идентифицирует клиента через «Госуслуги» и передаст запрос на создание кошелька в платформу.
Перевод безналичных рублей в цифровые и обратно происходит примерно так же, как и перевод средств с одного счёта на другой. Комиссии за такие операции нет. А вот для того, чтобы превратить цифровые рубли в наличку, понадобится сначала перевести их в безнал, а уже затем снять в банкомате или отделении банка. В любом случае сохраняется соотношение 1 цифровой рубль = 1 безналичный рубль = 1 наличный рубль.
При этом владельцы iPhone не смогут пользоваться цифровым рублём в полной мере — по крайней мере, в ближайшее время. Банки, попавшие под санкции, не могут встроить в свои приложения модуль для работы с платформой ЦБ. Как объясняют эксперты, он требует наличия российских криптостандартов — а это маркер для модерации App Store о связи программы с государственной инфраструктурой.
Для оплаты покупок в магазинах потребуется отсканировать QR-код с экрана терминала, выбрать цифровой рубль как способ оплаты и подтвердить платёж. На сайтах и в приложениях появится отдельная кнопка с логотипом цифрового рубля.
О готовности принимать платежи новым способом с 1 сентября уже объявили Wildberries, Ozon, «Магнит», МТС, «Ростелеком», «МегаФон», «Аэрофлот» и другие компании.
Внедрение идет поэтапно, поэтому 1 сентября 2026 года цифровой рубль появится не во всех банках и магазинах одновременно:
- С 1 сентября 2026 года операции должны предоставить системно значимые банки и банки, значимые на рынке платёжных услуг. Принимать цифровые рубли должны продавцы с выручкой свыше 120 млн рублей за предыдущий год.
- С 1 сентября 2027 года подключаются остальные банки с универсальной лицензией и продавцы с выручкой свыше 30 млн рублей в год.
- С 1 сентября 2028 года — банки с базовой лицензией и продавцы с выручкой от 20 до 30 млн рублей.
Что в итоге
- Через платформу цифрового рубля государство получает собственную централизованную платёжную инфраструктуру, которая не зависит от коммерческих банков и платёжных систем. С её помощью станет проще проводить расчёты, а в перспективе — автоматизировать их через смарт-контракты.
- Граждане получают переводы и платежи без комиссий и лимитов. Деньги при этом являются обязательством Банка России, а не коммерческого банка, который может обанкротиться. Но заметного прорыва для пользователей нет: СБП уже позволяет мгновенно и бесплатно переводить крупные суммы, банковские карты удобны для оплаты и дают кэшбэк. Поэтому цифровой рубль — это скорее дополнительный способ расчётов, чем замена картам и счетам.
- Для граждан цифровой рубль доброволен: счет автоматически не открывают, а перевести человеку зарплату, пособие или другую выплату в цифровых рублях без его согласия нельзя. Наличные и обычные банковские рубли также никуда не исчезают.